Van € 6.488 naar € 3.711

Geplaatst op 29 augustus 2026

Het valt mij op dat steeds meer zzp’ers zich bij ons aanmelden. Naast een vaak hoge belastingschuld hebben zij regelmatig ook een aanzienlijk aantal onbetaalde verkeersboetes. Boetes die iemand niet kan betalen, kunnen door snel oplopende verhogingen uitgroeien tot een enorme schuld. Soms is het CJIB daardoor zelfs de grootste schuldeiser.

Dat gold ook voor Sam, een zzp’er die zich bij ons aanmeldde. De paars-witte brieven van het CJIB hadden zich inmiddels opgestapeld tot een bedrag van € 6.488. Daarnaast had hij nog € 1.750 aan boetes van de RDW wegens onverzekerd rijden.

Omdat het erop leek dat Sam zijn schulden binnen drie jaar zou kunnen aflossen en hij daardoor niet in aanmerking kwam voor een schuldhulpverleningstraject, was het belangrijk om te kijken of zijn schulden nog konden worden verlaagd.

Een neerwaartse spiraal

De problemen waren begonnen tijdens een verbouwing van zijn huis. Sam had de kosten daarvan flink onderschat. Toen het geld halverwege op was en het huis volledig gestript was, moest hij de verbouwing zelf afmaken. Maar als zzp’er geldt: geen uren werken is geen inkomen. Ondertussen liepen zijn zakelijke lasten, zoals de lease van zijn bus en zijn verzekeringen, gewoon door. Ook zijn persoonlijke vaste lasten moesten worden betaald.

De eerste aanmaningen maakte hij nog open. Hij dacht dat hij de problemen wel zou oplossen zodra hij weer aan het werk kon. Hij vertelde niemand wat er aan de hand was en verstopte de brieven zelfs voor zijn vrouw. Uiteindelijk sloeg de paniek toe. Hij durfde nauwelijks nog de deur uit, maakte de post niet meer open en ging steeds slechter functioneren. Hij werkte minder en vluchtte regelmatig naar zijn moeder om de confrontatie met post en deurwaarders te vermijden.

Gelukkig ontdekte zijn moeder wat er aan de hand was. Samen met haar en zijn SchuldHulpMaatje durfde Sam zijn situatie weer onder ogen te zien. Het maatje hielp Sam om overzicht te krijgen, de post te ordenen en stap voor stap contact op te nemen met schuldeisers om betalingsregelingen te treffen. Ook bereidde hij samen met Sam het gesprek met het CJIB voor en gaf hem het vertrouwen om zijn verhaal te vertellen.

Kwijtschelding van de verhogingen

Sam belde, samen met zijn maatje, met het CJIB. Daar bleken speciale medewerkers te zijn voor mensen die door bijzondere omstandigheden hun boetes niet hadden kunnen betalen. Sam legde uit wat er was gebeurd. Hij benadrukte dat hij de oorspronkelijke boetes wilde betalen, maar vroeg om kwijtschelding van de verhogingen. Die waren immers ontstaan in een periode waarin hij door zijn situatie niet in staat was geweest om te betalen.

Het CJIB vroeg eerst om een doktersverklaring waaruit bleek dat hij psychisch niet in staat was geweest om te handelen. Sam kon die niet geven. Juist in zijn slechtste periode durfde hij nauwelijks de deur uit en had hij niemand verteld hoe slecht het met hem ging. Naar de dokter gaan was toen echt geen optie.

Het CJIB had uiteindelijk begrip voor zijn situatie en besloot alle verhogingen kwijt te schelden en de RWD-boete in te trekken.
De schuld bij het CJIB daalde daarmee van € 6.488 naar € 3.711: een vermindering van € 2.777. En € 1.750 voor de RWD.

Sam moet zijn oorspronkelijke boetes nog steeds betalen, maar door de kwijtschelding van € 2.777 aan verhogingen én de intrekking van € 1.750 is zijn totale schuldenlast met in totaal € 4.527 aanzienlijk verlaagd. Daardoor kwam een schuldenvrije toekomst voor Sam een paar maanden eerder dichterbij.

Kortom, dit verhaal laat zien dat het loont om hulp te zoeken, ook wanneer schulden uitzichtloos lijken. Verhogingen, boetes en incassokosten zijn soms bespreekbaar als iemand zijn situatie eerlijk uitlegt. Een maatje kan daarbij het verschil maken door ondersteuning, overzicht en een luisterend oor te bieden.
Kleine moeite! 
Motivatie en uitdagingen van een schuldrustcoach!

Geplaatst op 27 augustus 2026

Kees Over de Vest werkt als schuldrustcoach bij Stichting ONSbank. ONSbank helpt jongeren met schulden met een interessant programma in een traject van zes maanden. Jongeren krijgen een schuldrustcoach en daarnaast ook een loopbaancoach. Ook gaan zij met zichzelf aan de slag met een serie workshops op het gebied van kunst en cultuur. De schuldrustcoaches hebben een achtergrond in de wereld van debiteurenbeheer en incasso. Kees vertelt in deze blog over de werkwijze van ONSbank, zijn motivatie en zijn grootste uitdagingen.

Schuldrustcoach?


Kees werd al enthousiast door het woord schuldrustcoach: “Ja, daar wil ik aan bijdragen, dacht ik toen ik voor het eerst hoorde van ONSbank en de schuldrust die ze willen bieden. Ik werk onder andere voor Flanderijn als trainer, coach en opleider. Ik ben NLP-trainer bij Pactis.nl en verzorg ook trainingen op het gebied van stress-sensitief werken. Ik weet dus wel een beetje hoe ons brein werkt, hoe snel je in een overlevingsmodus terecht kan komen én wat het effect is van het hebben van schulden.

Ik laat bij een intake ook de jongere altijd een score geven: 

0 voor ‘wanhoop en 100% onrust’ en een 
10 voor ‘helemaal zen, controle en rust’.

Doel is samen op weg naar de 10. Mijn huidige cliënte begon op 1 en geeft zichzelf nu een 7+! Voordat ik als trainer en coach ging werken, werkte ik als advocaat in de sociale advocatuur. Ik werkte daar ook met klanten die vaak schulden hadden en problemen met uitkeringen en huisvesting. Ik heb dus wel enig gevoel bij hoe de regels (behoren te) werken en ook bij deze specifieke doelgroep.”

Hoe werkt ONSbank?


“De reis die de jongere bij ONSbank maakt, begint met een intake. Elke jongere (tussen de 18 en 27 jaar) met schulden kan in principe deelnemen. We toetsen wel op motivatie en leerbereidheid. En, als er sprake is van serieuze verslavingsproblematiek, dan sturen we de jongere door. Ik ontmoet mijn jongere voor het eerst op de kennismakingbijeenkomst. In ‘hoge-noodsituaties’ is dat al eerder. Maar een gezamenlijke start vinden we belangrijk. De jongere komt in een groep met andere jongeren. De groepen worden begeleid door groepscoaches. Dan komt dat moment van ‘ik ben niet de enige’. Dan zie je vaak al een stukje rust indalen.”

Waar begin je?


“Het eerste wat je doet als schuldrustcoach is overzicht creëren en contact opnemen met alle schuldeisers. Ik vraag altijd in eerste instantie een overzicht van alle openstaande posten en vraag om een half jaar schuldrust. Afhankelijk van de reactie van de schuldeiser gaat het spel verder. Dan is het handig als jouw jongere wel open kaart speelt. Dat lukt niet altijd. Je moet altijd voorbereid zijn dat er nog wat onverwachte schulden opduiken. Ik bespreek dit ook altijd vooraf met mijn jongere en zeg dat dit normaal is. Ze hebben namelijk meestal niet het volledige overzicht en sommige schulden zijn door het brein slim ‘weggefilterd’!

Ik leg ook altijd uit waarom ik dit werk doe. Ik heb een hoop ervaring, weet hoe schuldeisers denken, wat wel en niet mogelijk is, wat de spelregels zijn en ik heb contacten. Dat heb ik de afgelopen jaren opgebouwd en het is een heel kleine moeite om dit in te zetten om iemand een klein zetje in de goede richting te geven.”

“ De schuldrustcoach zorgt voor schuldrust. De loopbaancoach zorgt voor verdien – en aflossingsvermogen en de workshops op het gebied van kunst en cultuur voor een nieuw bewustzijn, nieuwe mogelijkheden en empowerment!

Wat is het verschil tussen een schuldrustcoach een de loopbaancoach?


De schuldrustcoach zorgt voor schuldrust. De loopbaancoach zorgt voor verdien – en aflossingsvermogen en de workshops op het gebied van kunst en cultuur voor een nieuw bewustzijn, nieuwe mogelijkheden en empowerment!

Waarom kunst en cultuur? 


“Wat we willen is om jongeren te leren op een andere manier te kijken, betekenis te geven en te laten zien en ervaren dat ze veel meer kunnen dan ze vaak denken. Veel methodes zijn gericht op het hoofd, het verstand en het werken met woorden. Kunst en cultuur richt zich op de ervaring met een andere taal en spreekt het hart aan. Dus veel meer werken met het onbewuste! Dat vind ik mooi. Ik weet dat dat werkt en zie dat ook in de praktijk van ONSbank! Jongeren gaan onder andere aan de slag met fotografie, spoken word, theater, muziek en sport”.

Trots en schaamte! 


“Dat is wat ik vaak tegenkom. Hulp vragen is niet altijd makkelijk. Eigenlijk zet je jezelf dan ‘in de schuld’ bij iemand anders (de hulpverlener). Als iemand jou geholpen heeft, wil je ook altijd zelf wat terugdoen. Dat is, denk ik, wel herkenbaar. Ik vind het dan ook mooi dat we bij ONSbank ook echt iets terugverwachten; namelijk een actieve deelname aan de workshops”.

Wat is jouw grootste uitdaging?


“Mijn grootste uitdaging is mijn verleden. In het begin zag ik alleen maar juridische problemen en benaderde ik alles heel juridisch. Ik heb ook een aantal keer jongeren met serieuze juridische problemen doorgestuurd naar bevriende advocaten. Het liep daar echter altijd stuk; ze kwamen niet of te laat opdagen of leverde de stukken niet in om een toevoeging (voor gefinancierde rechtsbijstand) te krijgen. De jongere vertoonde in feite precies het gedrag waardoor ze in de schulden terecht waren gekomen.”


Mijn geleerde lessen

  1. Ik kijk alleen nog marginaal of de vorderingen kloppen.
  2. Oneindig geduld hebben; als iemand zijn afspraken niet nakomt gewoon contact blijven zoeken, zonder verwijten.
  3. Verwachtingen op nul: zeker in het begin, blijf vanuit de juiste intentie in verbinding en wees blij met elke kleine stap van de jongere.

Mijn belangrijkste tip

“Investeer in de relatie met de jongere, vertel over je eigen reis en ervaringen en verdiep je vervolgens in de wereld en de beleving van de jongere.”

Lees verder


Schulden? Jongeren weten vaak niet waar ze moeten beginnen

MoneyMaatje: dit is het jongerenprogramma van SchuldHulpMaatje

Ga naar ONSbank

Met een paar gesprekken en tips had ze de financiën weer op de rit

Geplaatst op 15 juli 2026

Door: Else Poortvliet.

Met een paar gesprekken en tips had ze de financiën weer op de rit.
Met slechts enkele gesprekken, praktische tips en een luisterend oor kreeg mevrouw A. uit Den Haag haar financiën weer op orde. Dit traject laat zien hoeveel verschil een SchuldHulpMaatje kan maken.

Op een koude, natte novemberavond kom ik aan bij mevrouw A. Binnen is het behaaglijk warm, de kerstboom staat er al. Mevrouw heeft zich aangemeld bij SchuldHulpMaatje omdat ze inzicht wil krijgen in haar uitgavenpatroon. Ze maakte zich zorgen over haar oplopende schulden en had het gevoel de grip op haar geld kwijt te zijn.
Tijdens het eerste gesprek vertelt ze dat ze naar schatting 5.000 euro schuld heeft. Ze werkt in de gezondheidszorg en heeft een tijdelijk contract. Ze werkt parttime en heeft vanwege ziektevervanging een tijdje extra uren gedraaid. Een groot deel van haar inkomen gaat op aan de vaste lasten en die heeft ze goed in beeld. Maar verder heeft ze geen idee waar haar geld blijft en wil ze graag hulp bij het inzichtelijk maken van haar uitgaven. Maandelijks staat ze maximaal rood en via haar creditcard neemt ze geld op voor de dagelijkse boodschappen.

Budgetplan

Bij Helpdesk Geldzaken van de gemeente was ze al geweest en die hebben een budgetplan opgesteld en een betalingsregeling met de Dienst Toeslagen afgesproken. Toch heeft ze het gevoel dat het budgetplan niet helemaal klopt.

  • Om een beter inzicht te krijgen in haar uitgaven gebruiken we als eerste indicatie haar bank app. Dit is een handig hulpmiddel door de indeling van de uitgaven in verschillende categorieën.
  • Omdat daarmee niet alles inzichtelijk wordt (zoals internetuitgaven en cash betalingen) besluit ze om de komende tijd haar uitgaven handmatig bij te houden.
  • Ter plekke besluit ze ook een aantal abonnementen op te zeggen.

Afloscapaciteit

Toen we alles in kaart hadden gebracht, konden we het budgetplan bijstellen en naar haar afloscapaciteit kijken. Met haar eindejaarsuitkering kan ze een aantal kleinere schulden meteen afbetalen zodat er drie grote schuldeisers overblijven: de Dienst Toeslagen, Vattenfall en de verhuurder. Met Vattenfall spreken we een betalingsregeling af. Omdat de maandelijkse kosten erg hoog zijn maken we een afspraak met een energiecoach om ter plekke te kijken welke besparingsmogelijkheden er zijn.


De huurachterstand kan ze in ongeveer een jaar afbetalen en voor het geval de verhuurder er niet mee akkoord zou gaan wijs ik haar op de mogelijkheid om een afspraak bij de Gemeentelijke Kredietbank te maken voor het verkrijgen van een lening om de huur in een keer af te kunnen betalen.


Omdat het erop lijkt dat bij de DienstToeslagen haar jaarinkomen is gebaseerd op het hogere salaris dat ze kreeg tijdens de tijdelijke urenuitbreiding adviseer ik haar om een herberekening aan te vragen zodra ze haar jaaropgave ontvangen heeft.
Met deze informatie gaat ze zelf aan de slag.

Het resultaat

Ze sluit een lening af om de huur te betalen. De energiecoach geeft tips om energie te besparen. En uit de herberekening van de Dienst Toeslagen blijkt dat ze veel minder hoeft terug te betalen. Omdat ze aangeeft dat ze het zelf kan regelen hou ik telefonisch en via Whatsapp contact met haar door te vragen hoe het is gegaan en of ze nog hulp nodig heeft.


Met een paar gesprekken en wat tips hoe ze inzicht krijgt in haar uitgaven heeft ze haar financiën binnen vier maanden weer op de rit gekregen.
“Deze situatie liet mij opnieuw zien dat mensen vaak meer kunnen dan ze zelf denken. Soms is het vooral nodig dat iemand naast hen gaat staan en helpt overzicht te creëren.”

Bij jongeren vaak meer aan de hand dan schulden alleen

Geplaatst op 10 juli 2026

Financiële problemen en schulden staan bij jongeren meestal niet alleen. Vaak is er sprake van multiproblematiek: geen werk, geen opleiding, geen vangnet, narigheid thuis of op school, tot aan criminaliteit toe. Het opsporen en aanpakken van jongerenproblematiek in de volle breedte is het dagelijkse werk van Jongerenpunt070. Dit initiatief van de gemeente Den Haag helpt op het ogenblik zo’n 2500 jongeren hun leven weer op de rit te krijgen.

“Maar er zijn nog tienduizenden die wel al bij ons in beeld zijn, maar die we nog geen actieve hulp kunnen bieden,” vertelt manager Jongerenpunt070 Gertjan Polling.

“De problematiek is daarvoor gewoon te omvangrijk. Bijna één op de acht jongeren tussen 16 en 26 jaar hier in Den Haag heeft geen werk en geen afgeronde opleiding. Er is hier echt sprake van een alarmerende situatie.”

Inlooppunten

Jongerenpunt070 is bereikbaar op twee eigen locaties aan de Leyweg en de Vaillantlaan. Daarnaast zijn er mensen van de dienst gestationeerd in zeven wijkcentra en in diverse vestigingen van de scholengemeenschap ROC Mondriaan.

“Maar we wachten niet af tot jongeren uit zichzelf naar ons toekomen, we zoeken ze steeds meer actief op. Dat doen we al op de scholen, maar we willen daar nog een stuk verder in gaan. Er is net een project gestart, Financieel Volwassen Worden, in Den Haag-Zuidwest. Daar gaan we de wijk in naar alle plekken waar jongeren samenkomen, tot aan evenementen, hangplekken en voetbalvelden toe.”

Veel signalen van problematische situaties komen ook vanzelf binnen. Gertjan: “Wij doen de intake van alle bijstandsaanvragen door jongeren, dus die groep hebben we direct in beeld. We krijgen ook alle gevallen door van voortijdige schoolverlaters; die kunnen we dan ook actief benaderen.”

Werkwijze

Wat kan iemand die zich aanmeldt precies van het Jongerenpunt verwachten? Gertjan: “Ons uiteindelijke doel is in de meeste gevallen bereikt als we iemand weer naar school of aan het werk hebben gekregen. Die route begint bij een intake waarin we de aard en de omvang van de problematiek verkennen. Dan werken we toe naar de oplossingen met een plan van aanpak. Voor de uitvoering daarvan zoeken we passende ondersteuning van andere hulpverlenende diensten binnen de gemeente.

Als het gaat om bemiddeling naar een baan is dat “Den Haag Werkt”. Bij financiële problematiek schakelen we de Helpdesk Geldzaken in en zo nodig komen we uit bij de afdeling Financiële Hulpverlening, waarbinnen een team opereert van klantbegeleiders speciaal voor jongeren.”

Bereikbaarheid

Zoek je contact met het Jongerenpunt voor je hulpvrager, dan zijn daarvoor buiten de diverse inlooppunten de volgende mogelijkheden:

Landelijke Pauzeknop zorgt voor schuldenrust

Geplaatst op 10 juli 2026

Hand drukt op een rode knop naast het logo van de Landelijke Pauzeknop, als symbool voor het tijdelijk pauzeren van schuldeisers tijdens een schuldhulpproces.

Eind dit jaar moeten alle gemeenten zo ver zijn dat ze de Landelijke Pauzeknop gaan hanteren. Dat is een instrument van de schuldhulpverlening dat ervoor zorgt dat incassomaatregelen tijdelijk worden stilgezet zodra iemand met problematische schulden in een schuldhulptraject komt. Het doel is schuldenrust te creëren in de aanloop naar een duurzame oplossing. In Den Haag wordt de pauzeknop waar mogelijk nu al toegepast.

Deze ontwikkeling is een onderdeel van de Basisdienstverlening Schuldhulpverlening. Dat is een landelijk programma van overheid en schuldhulporganisaties. Met het doel dat iedere inwoner, ongeacht de gemeente waar hij of zij woont, kan rekenen op een vergelijkbaar basisniveau van schuldhulpverlening.

Tijdelijk

De Landelijke Pauzeknop is een tijdelijke voorziening. Gemiddeld duurt zo’n pauze ongeveer vier maanden, met een maximum van acht maanden. De pauzeknop wordt in werking gesteld door de gemeentelijke schuldhulpverlener via een gestandaardiseerde Kennisgeving aan de schuldeisers. Incasso’s en kosten blijven dan niet meer doorlopen als je hulpvrager al hulp heeft gezocht. Dat geeft hem of haar minder stress en het geeft de schuldregelaar de tijd om met de schulden aan de slag te gaan.

Haagse situatie

In de gemeente Den Haag werkt de Financiële Hulpverlening samen met het ministerie van SZW, VNG, NVVK, CJIB en Geldfit ook aan de ontwikkeling en invoering van de Landelijke Pauzeknop. Dit instrument is bedoeld om inwoners die zich aanmelden voor schuldhulpverlening tijdelijk meer rust te geven. Door incassomaatregelen gedurende een bepaalde periode op te schorten, krijgen zowel de hulpvrager als de schuldhulpverlener de ruimte om de financiële situatie in kaart te brengen en te werken aan een passende oplossing.

Op dit moment wordt de pauze vooral gerealiseerd via de Kennisgeving: een bericht van de schuldhulpverlener aan schuldeisers dat een inwoner is gestart met een schuldhulptraject. De landelijke dekking van deze Kennisgeving is nog niet op het gewenste niveau en het gebruik bevindt zich nog in een oriënterende fase. Er wordt gewerkt aan een breed draagvlak, zowel onder schuldhulpverleners als schuldeisers. De afdeling Financiële Hulpverlening heeft laten weten dat zij de ontwikkelingen nauwlettend volgt en waar mogelijk het gebruik van de Kennisgeving al toepast.

Heb jij ervaringen met de Pauzeknop, dan horen we dat graag.

Berekening Vtlb nu eenvoudiger online

Geplaatst op 10 juli 2026

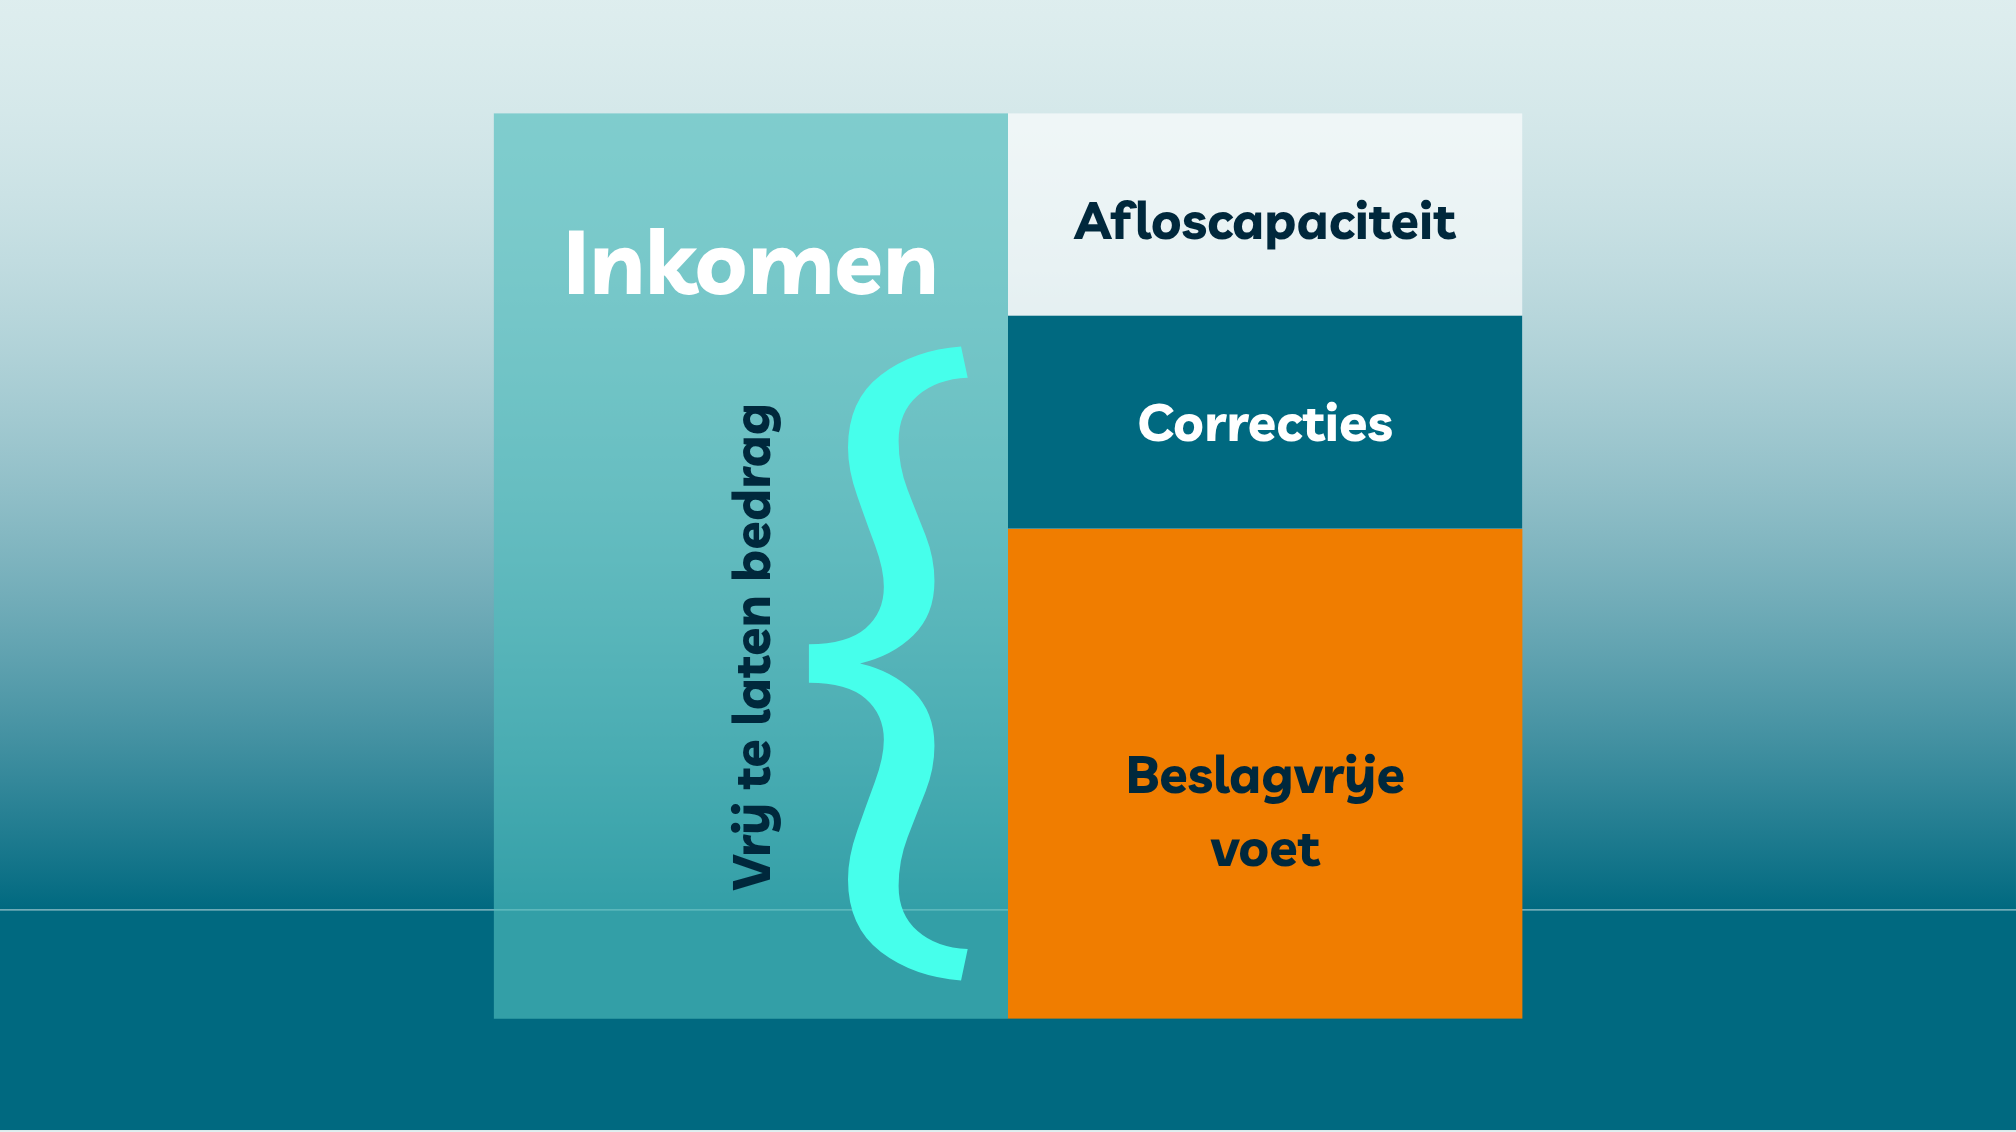
Schematische weergave van de berekening van de afloscapaciteit: van het inkomen wordt eerst het vrij te laten bedrag afgetrokken; vervolgens bepalen correcties en de beslagvrije voet hoeveel afloscapaciteit overblijft.

Sinds 1 juli is het een stuk eenvoudiger geworden om na te gaan wat je hulpvrager van het inkomen overhoudt in een schuldsaneringstraject. De berekening van het Vrij te laten bedrag (Vtlb) kan nu steeds actueel gewoon online worden gemaakt. Voorheen moest je elk halfjaar de nieuwe versie van het rekenprogramma Vtlb-calculator downloaden en installeren op je computer.

Het Vtlb is het deel van het inkomen dat niet gebruikt mag worden voor de sanering van schulden. Het wordt toegepast in de wettelijke schuldsanering (Wsnp; die via de rechter wordt opgelegd), maar ook in de minnelijke schuldsanering (Msnp; die door de gemeenten wordt uitgevoerd).

Vtlb-Calculator

De Vtlb-calculator staat nu op de website van het Bureau Wsnp van de Raad voor Rechtsbijstand.

Verschil met beslagvrije voet

Het Vtlb is overigens niet bruikbaar ingeval van beslaglegging op het inkomen van je hulpvrager door de deurwaarder. Je krijgt dan te maken met de beslagvrije voet, dat is het minimum inkomensbedrag waarop geen beslag mag worden gelegd.

Meestal is de beslagvrije voet wat lager dan het Vtlb. Als het goed is krijgt je hulpvrager bij beslaglegging een brief van de deurwaarder met informatie over diens berekening van de beslagvrije voet. Je doet er goed aan die berekening te controleren.

Nieuw: Inloopspreekuur Team Moneymaatje

Geplaatst op 24 juni 2026

MoneyMaatje helpt jou weer overzicht geven in jouw moneyzaken.

Vanaf maandag 24 augustus start team MoneyMaatje in Den Haag met een inloopspreekuur voor jongeren tussen de 18 en 27 jaar.

Op het Enthovenplein 25 te Den Haag zal elke maandag van 16:00 tot 17:30 uur een ervaren vrijwilliger van team MoneyMaatje aanwezig zijn om jongeren te helpen. De jongeren kunnen er zonder afspraak binnenlopen met vragen over geldzaken, schulden, toeslagen, sparen, studiefinanciering of het op orde krijgen van hun administratie.

Ben jij maatje in team MoneyMaatje en wil je aansluiten bij deze groep om eens in de zoveel weken aanwezig te zijn bij het inloopspreekuur om daar de jongeren helpen, laat dit weten aan je coördinator of stuur een mail naar laura.c@schuldhulpmaatjedenhaag.nl

Meld je aan voor de nieuwsbrief

Onze nieuwsbrief komt zeven keer per jaar uit. De nieuwsbrief is in de eerste plaats gemaakt voor onze vrijwilligers, maar we delen onze artikelen graag met iedereen die geïnteresseerd is.

Aanmelden